正启商务 · 跨境电商财税合规系列
做外贸和跨境电商的老板,日常最头疼的财税问题之一就是:钱花到境外去了,拿不到国内的增值税发票,这笔支出还能不能做税前扣除?
答案是:能。
境外支出并不需要国内制式发票,但凭证和证据链的要求,比很多人想象的要细。今天,正启商务就结合国家税务总局2018年第28号公告,以及实操中的征管口径,把这件事讲清楚。
一、先记住一个核心原则
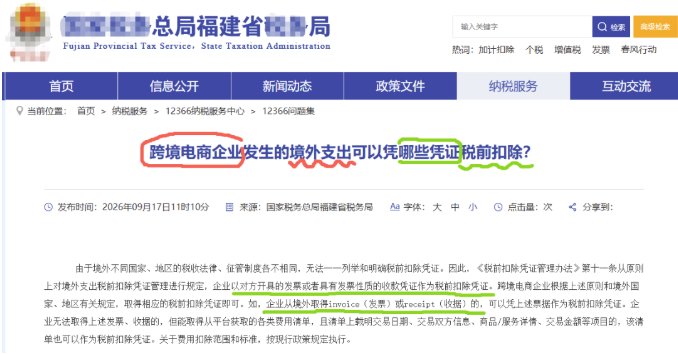
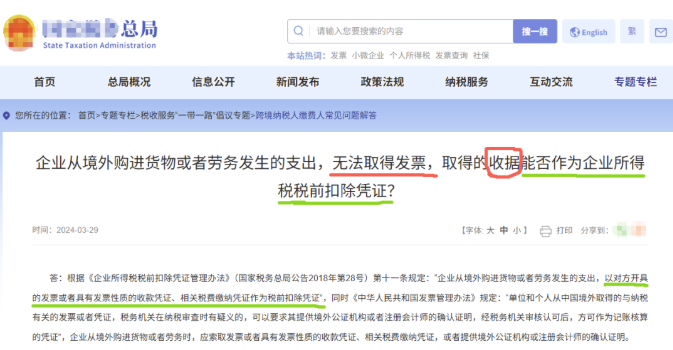
根据《企业所得税税前扣除凭证管理办法》第十一条:企业从境外购进货物或者劳务发生的支出,以对方开具的发票或者具有发票性质的收款凭证、相关税费缴纳凭证作为税前扣除凭证。
你可以理解为:境外没有中国内地的增值税发票体系,所以税局不要求你拿到中国式发票。对方给你开的Invoice形式发票、Receipt收据,或者平台后台的费用账单,只要内容完整、能证明业务真实,都可以作为你内地公司的所得税税前扣除凭证。
但请记住三个前提条件:真实性、直接相关性、合理性。这也是税务专员在实地辅导跨境电商企业时,反复强调的。要妥善保存境外形式票据、合同、银行付汇凭证等佐证资料,链条要完整。
二、凭证到底分几类?逐类拆解
按照现行规定和总局跨境电商涉税口径,境外支出的税前扣除凭证,可以分为三大类:
第一类:境外发票,或具有发票性质的收款凭证
这是最常用的一类。境外供应商、电商平台开具的Invoice形式发票、Receipt收据,都属于这个范畴。不同国家的票据样式差异很大,不需要和国内发票格式一致,但注意,票据上要列明交易双方、业务内容、金额、币种等关键信息。
第二类:平台费用清单
这是跨境电商行业最独特的一类凭证。很多卖家在亚马逊、Shopee等平台上被自动扣除佣金、广告费、仓储费,平台不一定每笔都单独给你开发票。实操中的征管口径已经明确:从平台获取的各类费用清单,只要能载明交易日期、交易双方信息、商品/服务详情、交易金额等项目,就可以作为税前扣除凭证。
第三类:相关税费缴纳凭证
如果企业在境外业务中缴纳了境外税款,对应的完税单据,可以作为扣除凭证。但要注意:企业代为承担的境外对方税款,不属于企业自身发生的成本费用,不得在本企业税前扣除。
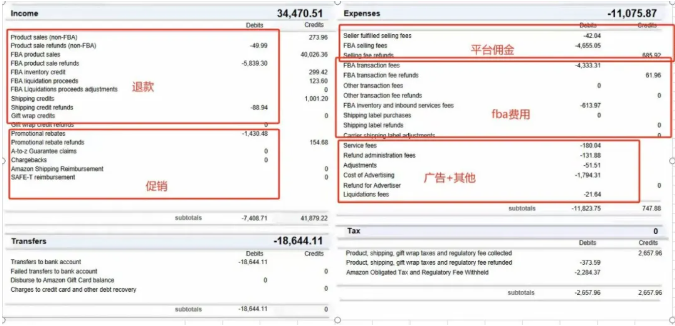
特别提示:以上三类是核心凭证,但仅有核心凭证是不够的。税务机关在核查时,还会要求你提供配套佐证资料——合同协议、银行付汇回单、业务交易记录、外文资料的中文翻译件等。
三、结合实际业务环节,逐一对应
下面,我们按跨境电商企业最常见的几类境外支出场景,逐一说明凭证和证据链怎么配。
场景一:境外货物运输(头程物流、尾程派送)
头程物流是从国内发货到海外仓的运输费用。如果通过境内货代公司结算,应取得货代开具的发票;如果直接向境外物流公司支付,则凭境外物流公司的Invoice加上银行付汇水单入账。
实务中最容易踩坑的是尾程派送费。FOB条款下,国际运费由买方承担,如果货代把海运费发票开成了你公司的抬头,不仅有代收代付的税务风险,还可能触发退税预警。正确做法是:如果确实是代收代付,走往来账,不要进损益。
场景二:海外仓租赁及仓储操作费
海外仓费用是税局重点核查的项目之一。必备凭证包括:海外仓服务合同、月度结算账单、出入库单据、跨境付款水单。在部分征管场景下,税局还会要求提供租赁地址证明、仓位图,甚至实景照片,以核实仓储业务的真实性。
场景三:境外广告投放
这类费用属于纯境外服务,没有实物物流,核心靠“数据+合同+付款”三条线来证明真实性。除了平台开具的Invoice和付汇凭证外,建议同时留存广告后台的曝光量、点击量、消耗明细等数据截图,以及月度投放报表,证明费用与店铺营收的匹配关系。
场景四:境外佣金和推广服务费
支付给海外代理商、KOL的佣金,是税务高风险项。核心风控点在于佣金比例的合理性——行业常规佣金比例普遍不高于销售额的5%,如果比例异常偏高,需要留存市场调研资料和渠道成果数据来佐证合理性,否则容易被全额调增。
四、境外采购、境外销售模式
这是很多铺货型卖家,批量出口时选择的合规业务架构,也是正启商务接到的高频率咨询。在“境外采购、境外销售”模式下(赛维2.0模式),货物从境外采购后,直接在境外销售,起运地和所在地都在境外,根据《增值税法》的规定,这部分业务不涉及境内增值税纳税义务。
但增值税免税,不等于企业所得税也不用管。
这种模式下最常见的架构是:境内店铺公司作为平台店铺的注册主体,负责申报收入和企业所得税;境内运营公司负责选品、上架、客服、营销,团队全部在内地;境外公司(通常在香港)负责采购中转和资金结算。
问题就出在这里——运营团队在内地产生的成本费用,怎么合规地归集到店铺公司名下做税前扣除?根据当前的跨境电商涉税口径,对于集团化运营的企业,允许按照“收入占比法”将公共成本费用,分摊到各店铺主体。国内发货到海外仓的运输费、保险费、仓储费,以及难以清晰划分的投流费等,可以按照各店铺主体的业务收入占比,来划分和分摊。
实操中需要注意两点:
(1)确认当地税局的认可度。这是实操中,部分税局给出的解决方案,并没有正式文件。因此,使用这种分摊方式前,要先去企业所在地税局,确认是否接受。(2)分摊方法要有据可查。建议保存每月或每季度的详细分摊计算表,包含总成本、分摊标准、各店铺分摊金额和计算过程,并出具正式的成本分摊文件。
五、几个容易忽略的实操细节
(1)外文凭证最好配中文翻译件。很多企业只留存了英文的Invoice,这是不够的。(2)区分企业所得税扣除凭证和增值税抵扣凭证。境外的形式发票和平台账单,只能用于企业所得税税前扣除,不能作为增值税进项抵扣凭证。如果涉及进口货物,增值税抵扣应以海关进口增值税专用缴款书为依据。
(3)涉及代扣代缴的,完税凭证要单独留存。 支付境外服务费时,如果该服务发生地在境内,可能涉及代扣代缴增值税和企业所得税。代扣代缴的完税凭证是税前扣除的重要配套资料。
(4)留存期限和归档管理要到位。所有凭证和佐证资料,建议留存原件,外文资料配套翻译件,按税收征管规定的期限妥善归档,避免因资料丢失导致无法扣除的风险。
写在最后
跨境电商的境外支出税前扣除,说到底就是一句话:业务要真实,凭证要齐全,证据链要完整。税局并不要求你拿到“标准发票”,但要求你能用一套完整的材料证明——这笔钱确实花了,确实跟经营有关,金额确实合理。
正启商务专注于为跨境电商和外贸企业提供财税合规服务,从业务架构设计、出口方式选择到境外费用凭证规范化管理,我们已经服务了大量客户。如果你的企业正在面临境外费用扣除的困惑,或者想梳理现有的业务架构是否合规,欢迎随时联系我们聊聊。
正启商务 · 专注跨境电商 · 外贸财税合规
跨境财税合规:137 1437 6063 郑苏辰