做外贸和跨境电商的老板,十个有八个,是用内地个人身份证,注册的香港公司。那现在,随着内地税局对境外收入、境外资产的管控抓紧,大家比较担心的一件事就是:香港公司的账户信息,会不会通过CRS,被"穿透"到内地税局?
网上说法五花八门,有的说“一定会被穿透”,有的说“有真实业务就没事”。到底谁对?今天这篇文章,我们用官方文件和法规原文来说话,不编故事、不制造焦虑。
CRS共同申报准则是什么:全球税务信息交换标准,中国已实施并参与交换(含中国香港)。它由经合组织OECD制定,旨在打击跨境逃税,要求金融机构自动交换非居民账户信息给税务机关。包括账户持有人姓名,年末账户余额,全年利息等。

不同于个人账户的全部报送,CRS对境外公司账户,是挑着穿透的。它把公司分成两类:① 主动非金融实体(Active NFE),不穿透。② 消极非金融实体(Passive NFE),穿透到最终实际控制人,看是不是内地居民,是的话,就报送给内地税局。判定标准非常明确,叫做"50%测试"——两个条件同时满足,就是不穿透的主动非金融实体:
"在该年的对上一个公历年或其他适当申报期,该非财务实体的总收入中少于50%属被动收入;及在该公历年或其他适当申报期内,该非财务实体持有的资产中,少于50%属产生被动收入的资产。"
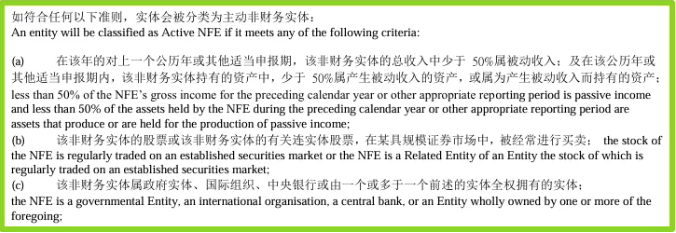
↑ 香港交通银行CRS相关文件 ↑
那什么是【被动收入】?
“被动收入包括:股息、利息、相等于利息的收入、租金及特许权使用费、年金、财务资产买卖盈利(减去亏损)、财务资产交易盈利(减去亏损)、外汇盈利(减去亏损)、掉期净收入。”
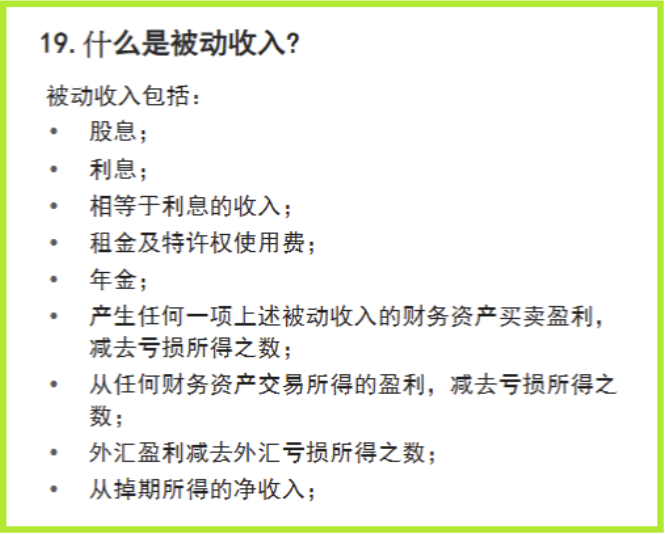

↑ 跨境财税合规咨询 ↑
这就是为什么,做外贸或者跨境电商的香港公司,不用太担心CRS报送,因为我们香港公司大部分收入,是主动经营收入,比如平台销售货款、贸易款、咨询服务收入等,都是我们正常做生意得来的,而不是银行利息、理财收益,这些“躺着收的钱”。
因此,我们可以得出结论:只要你的香港公司不是空壳、不是纯控股、不是理财平台,而是真实在做贸易,那你的被动收入占比,几乎不可能超过50%。从CRS穿透规则的角度,你的香港公司就属于"主动非金融实体",银行不会穿透到内地个人股东后,去报送。
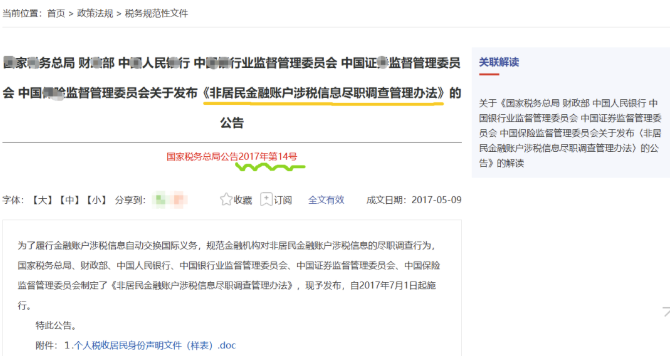
↑ 第14号管理办法 ↑
什么情况下必须穿透?
根据国税总局公告2017年第14号《非居民金融账户涉税信息尽职调查管理办法》:“识别为消极非金融机构的,金融机构应当依据反洗钱客户身份识别程序收集的资料识别其控制人,并且获取机构授权人或者控制人签署的声明文件,识别控制人是否为非居民个人。识别为有非居民控制人的消极非金融机构的,金融机构应当收集并记录消极非金融机构及其控制人相关信息。”
翻译成大家看得懂的内容就是:
银行先判断公司是不是“消极非金融实体”。如果是,就必须穿透识别控制人。控制人包括:直接或间接持股超25%的个人、通过其他方式控制公司的个人、公司高管。如果控制人是中国税收居民,就需要报送控制人信息。
至于内地居民注册的香港公司,是不是“非香港税务居民实体”,这点大家不用担心,在香港注册成立的公司,天然就是香港税务居民。这点在国税局《中国香港税收居民身份认定规则》里是写明了的。
香港公司税务:180 3812 3785 连斯渝
* 本文基于OECD《共同申报标准》、中国《非居民金融账户涉税信息尽职调查管理办法》、《企业所得税法》、《个人所得税法》及国家税务总局相关公告整理,具体税务处理请咨询专业税务顾问。